

Llegar a fin de mes exige cada vez más recursos extra. En el segundo trimestre de 2026, casi la mitad de los hogares argentinos desplegó al menos una estrategia para complementar sus ingresos: gastar ahorros, endeudarse o vender pertenencias. La carga cae con más fuerza sobre los sectores más pobres, donde un tercio de los hogares tuvo que endeudarse con conocidos para llegar a fin de mes. Y la brecha atraviesa toda la economía: mientras 1,6 millones de personas compraron dólares en septiembre, 10,6 millones viven en hogares que consumieron sus ahorros para sostenerse. Un recorrido por los datos muestra quién recurre a cada alternativa, cuánto crece el endeudamiento y por qué ni la clase media escapa a la presión.
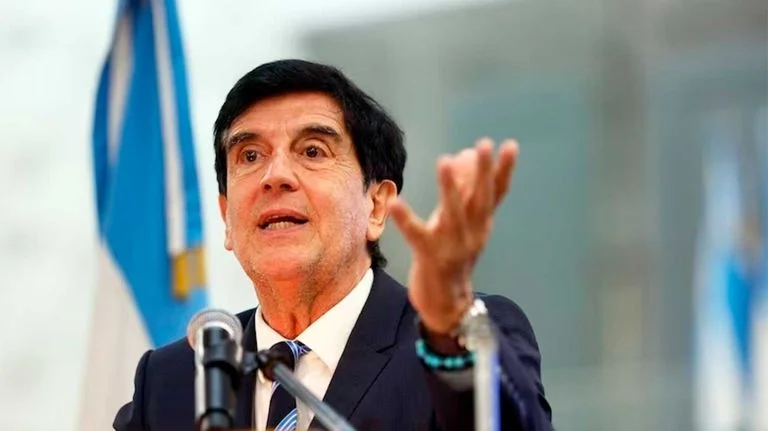
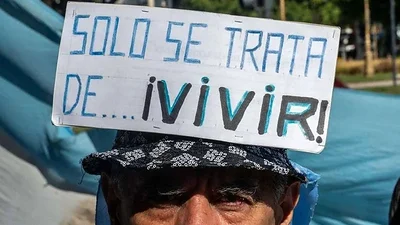
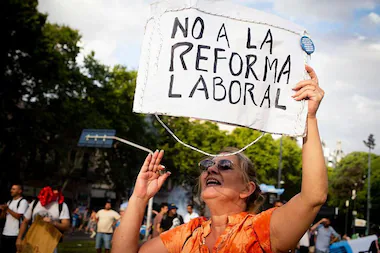
A una semana del discurso en el que el papa León XIV señaló que “una de las condiciones más elementales es poder vivir del propio trabajo”, el Monitor de Opinión Pública (MOP) de octubre, de Zentrix Consultora, muestra lo lejos que está esa condición para la mayoría de los hogares: el 67,7 por ciento se queda sin ingresos a más tardar el día 20, con picos del 75 por ciento entre los menores de 40 años y del 82,4 en la clase baja. El 59,4 tomó deuda en los últimos seis meses, la mayoría para cubrir alimentos y salud, y el 80,6 siente que su salario no le gana a la inflación.
Bolsillos apretados y deuda
Desde que asumió Milei hasta agosto de 2026 se perdieron 274.339 puestos de trabajo registrados, según un relevamiento reciente. A la caída del empleo se suma la de los ingresos de las familias, en un contexto en el que los costos fijos no dejan de aumentar (tarifas de servicios públicos, alquileres, medicina prepaga), lo que ajusta todavía más los presupuestos.
La caída de los ingresos obliga a los hogares a recurrir a distintas estrategias para llegar a fin de mes: el 34 por ciento de los hogares gastó ahorros, el 17,4 por ciento se endeudó con conocidos o amigos de manera informal, el 14,7 por ciento se endeudó con entidades financieras y el 10,8 por ciento vendió sus pertenencias.
Puntualmente respecto del endeudamiento informal, destacan desde el IAG, el volumen alcanzado fue el más alto desde el inicio de la serie en 2016, excepto por el tercer trimestre de 2020, influido por la pandemia. Además, esa alternativa fue principalmente elegida por los hogares de más bajos ingresos: en el segundo trimestre de 2026, un tercio de los hogares de ingresos más bajos tuvieron que endeudarse con conocidos para “llegar a fin de mes”. Los hogares más pobres, con menos acceso al crédito formal, sostienen el consumo básico endeudándose con quienes tienen más cerca.
El número de hogares que recurrió al endeudamiento informal creció 40,4 por ciento respecto del segundo trimestre de 2025, y el de quienes se endeudaron con entidades financieras, 76 por ciento, advierte el informe. Esa deuda ya muestra señales de incumplimiento: la morosidad de las familias se multiplicó por cinco desde octubre de 2024 y se ubica en torno al 13 por ciento, un nivel que no se veía desde la crisis de 2001, señala en otro informe el Centro de Economía Política Argentina (CEPA).
Dos de cada tres argentinos, reporta Zentrix, se quedan sin recursos antes de que termine el mes. El 14,9 no pasa del día 10, el 35,3 se queda sin ingresos a más tardar el día 15 y el 67,7 por ciento (total acumulado) no supera el 20 del mes. Del otro lado, solo el 31,1 por ciento llega a fin de mes (con apenas 7,5 que logra ahorrar).
La comparación con el mismo relevamiento de septiembre no muestra alivio: la proporción que llega a fin de mes pasó del 34 al 31,1 por ciento y la que ahorra, del 9,8 al 7,5. “Son variaciones que se pueden considerar en el límite del margen de error, por lo que la lectura más prudente no es la de un deterioro abrupto, sino la de un problema que se sostiene: para la mayoría de los hogares, el ingreso alcanza, como mucho, para dos tercios del mes”, señala el documento.
Dólares para unos, deudas para otros
Mientras 1,6 millones de personas compraron dólares en septiembre, según las últimas estadísticas oficiales del Banco Central, 10,6 millones viven en hogares que gastaron ahorros para llegar a fin de mes, advierte el IAG. Son dos caras de una misma economía: unos cuentan con excedentes para resguardar frente a la incertidumbre cambiaria, y otros consumen lo poco que habían guardado para sostener gastos corrientes.
Los propios datos cambiarios sugieren que la compra de dólares no es una práctica generalizada: en septiembre la cantidad de compradores bajó respecto de agosto, mientras que el monto promedio por persona creció. La crisis, entonces, no se reparte de manera pareja.
Quienes tienen capacidad de ahorro se protegen; quienes no la tienen pagan con ahorros que se agotan, con deuda, con la venta de sus pertenencias y con más horas de trabajo.
Los ahorros de la clase media
En este contexto generalizado de caída del ingreso disponible de las familias, la clase media también se ve golpeada y sale a gastar sus ahorros. La mitad de los hogares de ingresos medios no llega a fin de mes, según el informe citado.
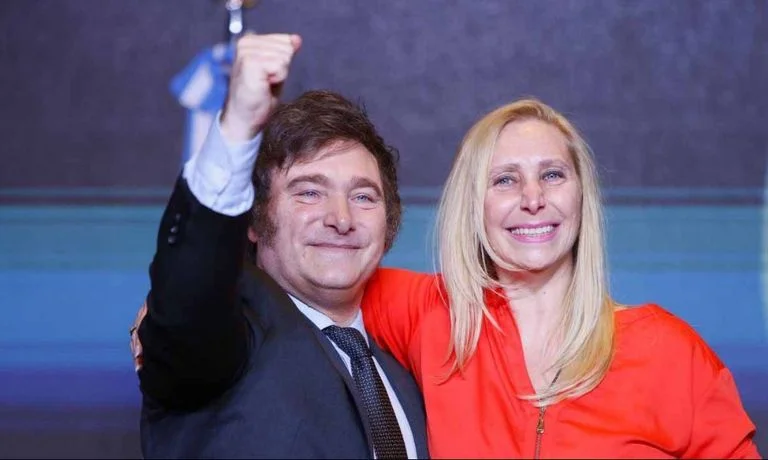
Estas familias no mueren el día 20, como ironizó el presidente Milei, sino que recurrieron a alguna de las estrategias: el 38 por ciento gastó ahorros, el 16,5 por ciento se endeudó con conocidos, el 16,4 por ciento lo hizo con financieras y el 10 por ciento vendió pertenencias.
La clase media concentra el incremento del deterioro respecto de septiembre, afirma el informe de Zentrix. La proporción que no supera el día 20 pasó del 51,4 en septiembre al 60,6 en octubre, y la que llega a fin de mes cayó del 48,5 al 37,6. Apenas el 8,3 ahorra y, entre quienes se endeudaron, el 50,3 lo hizo para gastos básicos y el 27,6 para pagar tarifas y servicios, la proporción más alta de los tres estratos sociales. “Es el sector que todavía no se percibe en el último escalón, pero que ya empieza a financiar con deuda las cuentas fijas del hogar”, remarca la consultora.
Informales y empleados públicos
Al cruzar los datos de la EPH según la inserción laboral, aparecen tres grupos especialmente frágiles, en los que se concentra el despliegue de estrategias complementarias al ingreso. Encabezan la lista los cuentapropistas desprotegidos o informales: el 52,3 por ciento debió recurrir a alguna de ellas para llegar a fin de mes. Les siguen los asalariados privados no registrados, con un 51,2 por ciento. En tercer lugar, aparecen los empleados públicos, con un 50 por ciento, lo que muestra que ni siquiera el empleo registrado alcanza para sostener el presupuesto del hogar.
Los datos describen una economía en la que llegar a fin de mes se paga con ahorros que se agotan, deudas que ya muestran señales de incumplimiento y pertenencias que se venden.
El costo recae con más fuerza sobre los hogares de menores ingresos, pero alcanza también a la clase media y a trabajadores con empleo registrado, mientras otros tienen excedentes para resguardarse en dólares. Son estrategias de supervivencia con fecha de vencimiento: los ahorros son finitos y el crédito, formal o informal, tiene límites que la morosidad elevada ya empezó a mostrar. La pregunta que queda abierta es qué ocurrirá cuando los hogares se queden sin margen para seguir amortiguando la caída de sus ingresos.