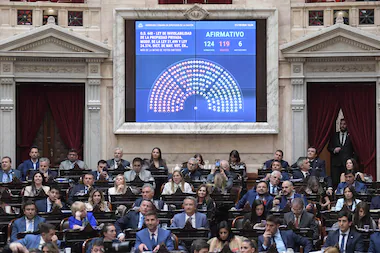


Con 131 diputados presentes en el recinto, se inició la sesión en la que se trataron la emergencia en discapacidad, morosidad familiar y la inviolabilidad de la propiedad privada (ley de Tierras). En materia económica, el proyecto de morosidad del oficialismo no involucra una política de desendeudamiento sino de “protección al consumidor”, eludiendo figuras como la práctica abusiva y centrando el problema en la información que recibe el deudor. En oposición, el proyecto de minoría plantea la emergencia económica y reconoce que acreedores y deudores no negocian en pie de igualdad.
El propio título del proyecto —“Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores”— expresa ese desplazamiento”, advierte un documento del Instituto de Pensamiento y Políticas Públicas (IPyPP) que dirige Claudio Lozano, donde se analizan los proyectos en danza.
Pero el dilema del sobreendeudamiento es colectivo y es político. Aparece ligado a las raíces del modelo económico que defiende Javier Milei: bajos ingresos, empleo precario y precios de bienes y servicios esenciales que suben mes a mes. Las familias, especialmente de bajos recursos, y los jóvenes, precarizados, no tienen más alternativa que tomar deuda para cumplir sus obligaciones.
Este contraste es todavía más evidente frente al dictamen de minoría elaborado por la oposición, que sí impone topes al interés compensatorio, limita punitorios y cargos y define una categoría de “práctica crediticia abusiva”.
Ante la emergencia del endeudamiento, el dictamen de mayoría no ofrece refinanciación, ni quita de punitorios, ni tope a las cuotas, ni plazos de gracia, ni freno a los embargos, ni una salida para quienes ya no pueden pagar. Es decir, “casi no atiende la emergencia”, sostiene el IPyPP, y ni siquiera es retroactivo. La herramienta que propone para mejorar las condiciones de la deuda es conseguir que otro proveedor otorgue un nuevo crédito para cancelar el anterior. Pero no obliga a estos a ofrecer ese financiamiento y, más aún, ellos conservan plena facultad para evaluar el riesgo.
Propuesta unificada
El dictamen de la oposición, impulsado sobre todo por Unión por la Patria y Provincias Unidas, sintetiza 75 proyectos de ley presentados en los últimos dos años. Trata el sobreendeudamiento como una emergencia económica y social y reconoce que acreedores y deudores no negocian en pie de igualdad. En consecuencia, actúa en dos frentes: refinancia las deudas ya contraídas y cambia las condiciones de los créditos futuros.
La propuesta crea un régimen extraordinario para reestructurar las deudas existentes. De acuerdo al análisis del IPyPP, declara por 180 días la emergencia por sobreendeudamiento, con adhesión voluntaria para el deudor y cumplimiento obligatorio para los acreedores. Pueden ingresar quienes tengan al menos 60 días de mora y también quienes, aun al día, destinen más del 30 por ciento de los ingresos del grupo familiar a pagar créditos, siempre que el capital adeudado en créditos de consumo no supere dos Canastas Básicas Totales del Hogar 2 (equivalente a 3,3 millones de pesos).
Una vez en el régimen, se consolidan el capital y los intereses compensatorios, y a los morosos se les condona el 100 por ciento de los punitorios. La refinanciación dura al menos doce meses, ampliables para ajustar la cuota a la capacidad de pago, e incluye 90 días de gracia para quienes entran por mora. Se prohíben las comisiones, los gastos administrativos y los costos de cobranza, y se permite cancelar anticipadamente sin penalidades. Además, la suma de todas las cuotas no puede superar el 30 por ciento del ingreso de la persona, y ese tope se reparte entre los acreedores en proporción al capital que cada uno tiene en la deuda total verificada.
La tasa de la refinanciación también tiene tope: no puede superar la TAMAR de bancos privados más 25 puntos porcentuales, y el límite se aplica al costo financiero total, que incluye intereses, comisiones, cargos y seguros, aunque no impuestos. Esta es una diferencia sustancial con el esquema en donde cada acreedor impone las nuevas condiciones. Durante la tramitación se suspenden además las ejecuciones, embargos, cobranzas extrajudiciales, intereses punitorios, etc.
Un segundo componente del dictamen modifica de manera permanente las condiciones del crédito al consumo, estableciendo topes a la tasa de interés y punitorios.
A estas reglas se suma una figura general de “práctica crediticia abusiva”, que será aquella cuyo costo financiero total supere en más de un 50 por ciento la tasa media de mercado para operaciones comparables.
Una crítica que realiza el IPyPP es que esta consideración no aplica para las deudas que ya ingresarían al régimen extraordinario. El proyecto no está exento de falencias, pero acapara mucho mejor el problema de la mora y la condición desventajosa del deudor.