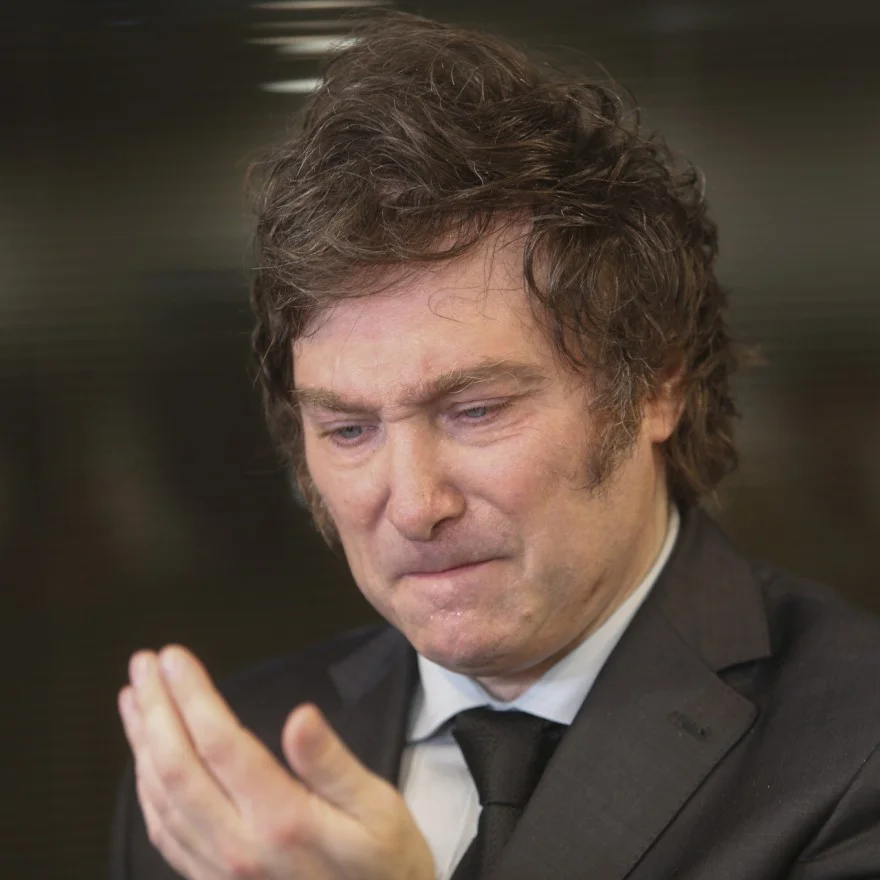


El Presidente Javier Milei está fuera de registro, disociado de la realidad de la calle, la de las familias. Luego de que Página I12 diera a conocer en su portada del lunes último la encuesta de Zentrix que muestra que dos de cada tres hogares se quedan sin ingresos el día 20 del mes y la situación es peor en los jóvenes, el mandatario habló ante empresarios negando la situación y, ayer, volvió sobre el tema en su cuenta de X, en un gesto que parece casi una burla a la mayoría que padece los embates del ajuste libertario. En su mensaje, además, asegura que tampoco la gente usa medios de financiamiento como tarjetas de crédito cuando se queda sin dinero.
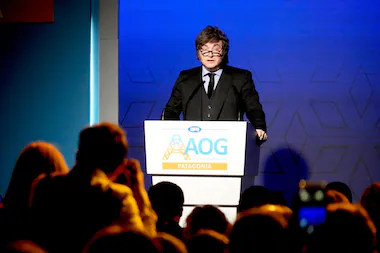
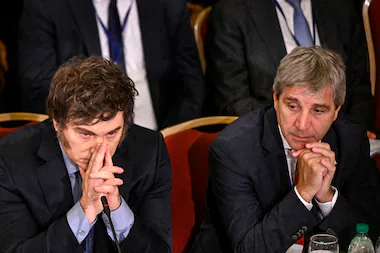
El desborde del mandatario es, junto al ajuste, lo que puso en las últimas horas al Riesgo País por encima de los 700 puntos básicos. La primera negación de la realidad, de hecho, se hizo este lunes en la Argentina Oil and Gas (AOG), feria de energía en la que empresarios nacionales y los más importantes del mundo vieron a un Presidente agobiado, nervioso y acalorado, peleándose con la gente que no llega a fin de mes. Lo vieron mal, la señal no fue la mejor. Un financista que participó de ese evento y habló con este diario bromeó, metáfora canina mediante, de que el problema del Gobierno de Milei no es el Riesgo “Kuka”, es el Riesgo “Cucha”. Humoradas en la cubierta de Titanic.
A renglón siguiente, afirma Milei que “en lugar de caer en todo tipo de falacias como la ‘ad populum’ (por ej. ‘todos los encuestadores dicen’ o la ‘ad hominem’ (contesta en forma burlona, le falta calle) propongo que demuestren no ser tan precarios y contesten ¿Cómo vive durante 10 días una persona sin comer y sin beber?”. Allí ya la situación es difícil de explicar con parámetros de normalidad, porque es evidente que la literalidad no aplica, sino que grafica. Pero lo peor es la segunda parte del mensaje.
Agrega el mandatario, atajándose, que “si van a usar el argumento del uso de la tarjeta, más allá que demuestra que no son dignos de crédito por ignorantes, sugiero que se pregunten ¿Qué ocurre al mes siguiente? Y así repetir el ejercicio hasta que entiendan la lógica intertemporal del crédito”. Lo que ocurre es bastante sencillo de entender: una familia se queda sin plata, apela al crédito, y el mes siguiente vuelve a hacer eso, porque no tiene plata. Cuando esa operatoria se repite muchas veces, empieza a no poder pagar la tarjeta y cae en mora.
Para el Presidente, de todos modos, “el argumento contra la opereta de la mora fue refutado varias veces. Esto es, si no lo entienden sugiero escucharlo todas las veces que sea necesario hasta que entiendan así no repiten estupideces”. Siguió diciendo que “traten de entender cómo ha cambiado el crédito, los préstamos de altas tasas y bajo monto y la dinámica después de un shock político con freno en el crédito”. Lo más conveniente, ante la aseveración del Presidente, es ver los números que confirman el fenómeno que se niega a ver: no alcanza la plata, hay mora en las familias porque, precisamente, no llega ni al día 20 con el sueldo.
Lo sabe la IA, lo saben todos
No sólo la gente común sabe por qué no llega a fin de mes, sino que la IA responde rápido a la pregunta del Presidente. “Si la gente no llega a fin de mes, ¿se muere?“, es una búsqueda que arroja como resultado que ”cuando los ingresos se agotan antes de que termine el mes, las personas y los hogares recurren habitualmente a endeudamiento, cambios en alimentación y consumo, atraso en el pago de obligaciones y red de apoyo familiar y social". Es decir, se hace todo para subsistir y no es un misterio, es lógica pura.
De todo eso, el esquema que el Presidente menos comprende es que el proceso de mora en el crédito es hijo del endeudamiento producido porque la gente no llega a fin de mes. Veamos: según datos del Banco Central, la morosidad cuando llegó Milei era 4,2 por ciento y llegó al 17,5 en junio de este año. No sólo se cuadriplicó, sino que es la más alta en los últimos 4 gobiernos: con CFK empezó abajo del 5 y en 2015 era del 2,5 por ciento del total de préstamos a las familias (créditos, tarjetas, préstamos personales); con Mauricio Macri volvió al 5 por ciento y con Alberto Fernández tuvo un pico de casi 5 en la pandemia, para luego terminar en 2,7 y 2,8. Hoy, la de las familias está arriba del 12 por ciento, partiendo de un 2,8.
Esto es consecuencia de la caída en los ingresos: según el Instituto de Pensamiento y Políticas Públicas (Mate), los salarios privados registrados cayeron 5 por ciento en términos reales y 19 por ciento los del sector público. Asimismo, las jubilaciones perdieron entre 20 y 30 por ciento del poder de compra.
Naturalmente, la tercera pata del problema, la central, es que los aumentos tarifarios subieron muy por encima de la inflación y detonaron el bolsillo. Sólo tomando el AMBA, según datos del Observatorio de la UBA y el Conicet, desde diciembre de 2023 los aumentos tarifarios llegaron al 966 por ciento, cuando la inflación acumulada es del 319 por ciento. La cuenta que Milei no entiende es la siguiente: ajuste y tarifazo mata salarios, mata consumo, introduce a la población en el endeudamiento forzado y la repetición de eso en el tiempo redunda en que los créditos no se pueden pagar. No hay misterios. No hay plata.