
Puerta giratoria: los dólares entran, pero se van rápido y ponen en jaque el modelo Milei
Economía22/10/2026
La economía enfrenta una paradoja: aún con un superávit comercial récord, los dólares que ingresan al país no alcanzan para fortalecer las reservas ni garantizar el pago de los compromisos externos. Como en una puerta giratoria, las divisas que genera el comercio exterior vuelven a salir por otras vías, mientras el Gobierno recurre a más endeudamiento para cubrir la diferencia.
En lo que va de 2026, el saldo comercial de bienes aportó más de USD 21.000 millones, pero la Formación de Activos Externos, los intereses de la deuda y el giro de utilidades al exterior demandaron más de USD 35.000 millones. El resultado fue un drenaje de divisas que limitó la acumulación de reservas, incluso en un contexto de ingresos extraordinarios por las exportaciones agropecuarias y energéticas.
En este escenario y con una actividad económica en retroceso, el Riesgo País volvió a dispararse esta semana y superó los 700 puntos, nuevo récord para este año. Con los vencimientos de deuda por delante, la fragilidad externa pone en cuestión la sostenibilidad del programa económico de Javier Milei. El interrogante se focaliza, así, en de dónde saldrán los recursos para afrontar los compromisos de 2027.
La "puerta giratoria" de las divisas: el récord del agro que se esfuma por fuga e intereses de deuda.
Uno de los límites estructurales de la economía argentina tiene que ver con la fragilidad externa evidenciada en que, aún frente a una inédita bonanza comercial, los dólares que ingresan se van en una especie de “puerta giratoria” que el Gobierno de Javier Milei no puede controlar. Esto no es menor ya que se trata de un elemento clave para pensar cualquier posible reactivación económica, en un escenario donde el nivel de actividad, que se había estancado en 2025, inició una fase contractiva este año, registrando una baja de 4,1% entre diciembre de 2025 y julio de 2026.
Frente a ello, además de la necesidad de un giro drástico de la política económica que revierta la crisis de producción e ingresos, el oficialismo enfrenta también una fragilidad externa creciente: mientras los ingresos al Banco Central (BCRA) rondaron los 20.000 millones por el superávit comercial, en contraste, unos 37.000 millones se fueron por la Formación de Activos Externos (FAE), los intereses de la deuda, el déficit de servicios y el giro de utilidades al exterior. Y esa diferencia se cubrió con deuda.
Así lo precisó un informe del Centro CIFRA-CTA que indicó que en los primeros ocho meses de 2026 se registró un ingreso de divisas al BCRA por el saldo comercial de bienes de 23.249 millones de dólares (récord histórico por el buen desempeño de las exportaciones agropecuarias y energéticas); sin embargo, “como si fuera una puerta giratoria, por la formación de activos externos, los intereses de la deuda, el déficit de servicios y el giro de utilidades al exterior, egresaron 37.756 millones de dólares”, detallaron.
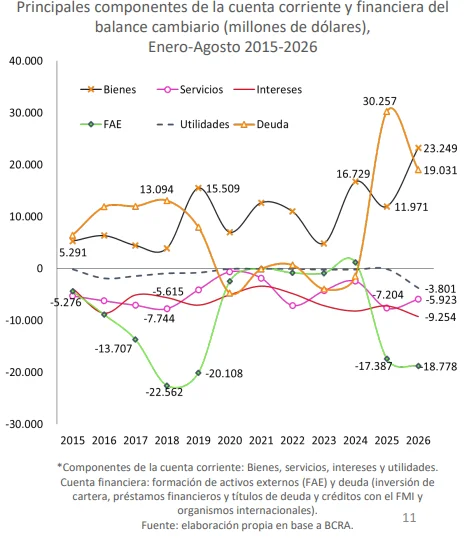
A su vez, esa diferencia se cubrió con deuda (inversión de cartera, préstamos financieros y títulos de deuda y créditos con organismos internacionales) por aproximadamente 19.000 millones de dólares. Eso explica, entienden los economistas de CIFRA, por qué el BCRA pudo acumular en reservas solo el 50% de las compras de divisas que realizó en ese lapso.
El endeudamiento privado de las grandes empresas para financiar vencimientos
Otro punto no menor tiene que ver con que, además de la deuda externa pública y las exportaciones, la emisión de obligaciones negociables por parte de las grandes firmas jugó un papel importante este año. En los primeros ocho meses se emitieron ON por 10.892 millones, un 20,6% más que en el mismo período de 2025. Sin embargo, tuvieron que cubrir vencimientos por aproximadamente 4.000 millones de dólares, por lo que el ingreso neto fue de alrededor de 6.800 millones.
En cuanto a las firmas, el centro de estudios relevó que las primeras 10, sobre un total de 85, explicaron el 54% de las emisiones de 2026, en tanto que 6 de cada 10 del panel general corresponden a ON de empresas vinculadas al complejo energético.
¿Cuántos dólares le quedan al Banco Central y por qué volvió a subir el Riesgo País?
La situación de las reservas tiene un papel clave en este contexto de drenaje de divisas que impide la acumulación de un nivel que resulte compatible con los abultados vencimientos de deuda del año que viene. De hecho, este año se observó un giro en la política de acumulación de reservas en función de las exigencias del FMI. El BCRA compró en promedio 96 millones diarios entre los meses de enero y julio, para luego reducir el ritmo a 39 millones diarios en agosto, y 22 millones en septiembre.
“En el acumulado al 30 de septiembre, el BCRA compró 14.421 millones de dólares. Sin embargo, las reservas netas se elevaron en 8.500 millones. La mayor parte de esa diferencia se explica por los dólares requeridos por la deuda con organismos internacionales (4.651) y las compras del Tesoro para el pago de vencimientos (3.181)”, aclararon desde CIFRA.
Esto ocurrió en un escenario donde, en septiembre pasado, los bonos argentinos en dólares cayeron más que los del resto de la región y el Riesgo País superó los 600 puntos básicos, en un contexto de suba de tasas en Estados Unidos: pasó de 512 puntos básicos a fines de agosto a 607 al cierre de septiembre, con un pico de 628 el día 28, y volvió así a niveles de fines de marzo, después de haber tocado un mínimo de 404 puntos a mediados de julio. Esta semana llegó a un nuevo récord en el año al superar los 700 puntos.
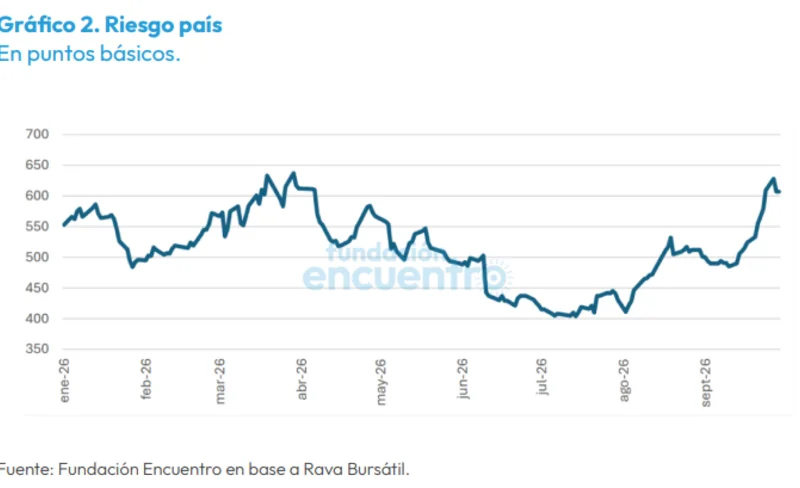
Frente a ello el Gobierno pasó de hablar de un “blindaje”. Al respecto, desde Fundación Encuentro analizaron que “si bien el Presidente afirmó contar con USD 75.000 millones disponibles para respaldar el esquema, una cifra sobreestima lo que efectivamente puede usarse: del swap chino solo unos USD 8.000 millones serían utilizables, y la línea con Estados Unidos depende del resultado de las elecciones de noviembre en ese país”.
¿De cuánto es la brecha financiera y cómo pagará la Argentina la deuda en 2027?
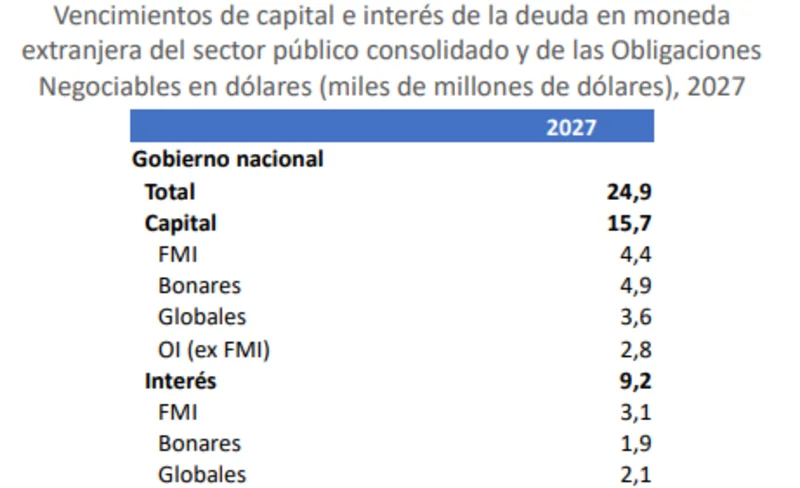
La incógnita está abierta de cara a 2027. El programa financiero del año que viene –con vencimientos del Gobierno nacional y el BCRA por 30.100 millones de dólares– exhibe una brecha de 22.700 millones de dólares con las fuentes de financiamiento anunciadas en junio y corregidas en el presupuesto.
Según el Presupuesto 2027, que corrige el programa financiero presentado en junio, las fuentes de financiamiento más probables alcanzan a 7,4 mil millones de dólares: redujo de 5,9 a 4,1 mil millones de dólares los aportes de los organismos internacionales, incluido el FMI, en tanto que 1,8 corresponden al roll over de la deuda intra sector público y se espera el ingreso de 1,5 por privatizaciones.
“La situación actual pone en tela de juicio la posibilidad de que exista un saldo de 3,7 mil millones de caja de 2026, que el BCRA compre 4,9 mil millones adicionales en 2027 y que puedan realizar emisiones locales por 5 mil millones (que en el presupuesto se reducen a 1,8). De esta manera, la brecha a financiar asciende a 22.700 millones de dólares”, explicaron desde CIFRA. A eso se suman los vencimientos de los gobiernos subnacionales (2,4) y los de las obligaciones negociables de las grandes empresas (8,2 mil millones). Así, los vencimientos de la deuda en moneda extranjera totalizan 40,7 mil millones de dólares en 2027.
Sobre ello, desde la Fundación Encuentro resaltaron que “septiembre mostró que la abundancia de dólares no alcanza para acumular reservas: con récord de liquidación del agro y emisiones corporativas en niveles altos, el Banco Central compró menos que en cualquier otro mes del año”.
Por último, los especialistas coinciden en que, con una oferta del agro que baja estacionalmente, emisiones corporativas que ya se adelantaron y vencimientos de 2027 sin fuentes confirmadas, la pregunta vuelve a ser de dónde saldrán los dólares para sostener el esquema sin depender del respaldo externo.
Te puede interesar
Lo más visto