

Así se lo deslizó el jefe de la cartera económica a industriales que visitaron su despacho en búsqueda de igualar las condiciones que están teniendo sectores como la energía y la minería con el RIGI, pero para los rubros más rezagados. El objetivo es llegar a 0,9% en el octavo mes del año y sostenerlo, una vez que haya pasado el Mundial 2026 y las vacaciones de invierno, que suelen provocar saltos estacionales en algunos consumos, según pudo saber PERFIL.
La incógnita de los combustibles y el pragmatismo oficial
La gran dificultad será un precio que hoy está contenido: los combustibles. Mayo es un caso testigo, con desaceleración y sin el efecto de la guerra en Irán. Eco Go midió entre 2,3% y 2,4% el índice general; Equilibra otro 2,3% y, para C&T Asesores, el dato fue de 2,1%. En todos los análisis se repite el factor de la estabilidad de la carne, las naftas y la ropa. Desde abril que los precios de los combustibles están contenidos por el acuerdo que hizo YPF —y que el resto de las petroleras siguieron— para sostener sus valores en surtidor sin que la volatilidad del barril del Brent afecte al bolsillo luego del salto del 23% que hubo en marzo.
Tras solo aplicar un 1% de aumento bajo el argumento de que “es lo que el consumidor puede tolerar”, aún queda por definirse qué pasará cuando termine el “buffer” renovado con un commodity que oscila entre los USD 95 y los USD 100. “YPF no va a tomar una decisión que sacuda al consumidor y a la inflación”, definió una fuente de la industria energética. Además de esa ayuda, el Gobierno también extendió subsidios extraordinarios al gas y la luz en los meses de mayor consumo y postergó las subas programadas de los combustibles.
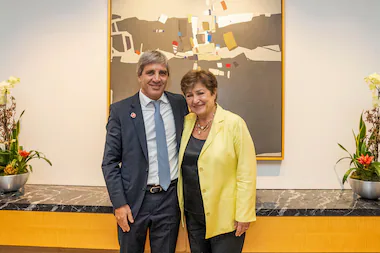
Ese pragmatismo, de intervenir sin decirlo, será decisivo para el camino que tiene que seguir el equipo económico si quiere cumplir con la pauta de 25% que le impuso el Fondo en una revisión del programa en la que volvió a elogiar a la gestión de Javier Milei, pero que a la vez llegó cargada de pedidos y exigencias.
La matemática del 25%
Con una inflación acumulada del 12,3% hasta abril y un mayo que en el escenario más optimista marcará un 2,1%, el binomio junio/julio debería en conjunto sumar 2,1% para así llegar a agosto al 0,9% y mantenerse en esa cifra hasta diciembre. Todo sin estacionalidades mediante, como la del último mes del año, cuando la llegada de las fiestas encarece bienes y acelera el consumo.
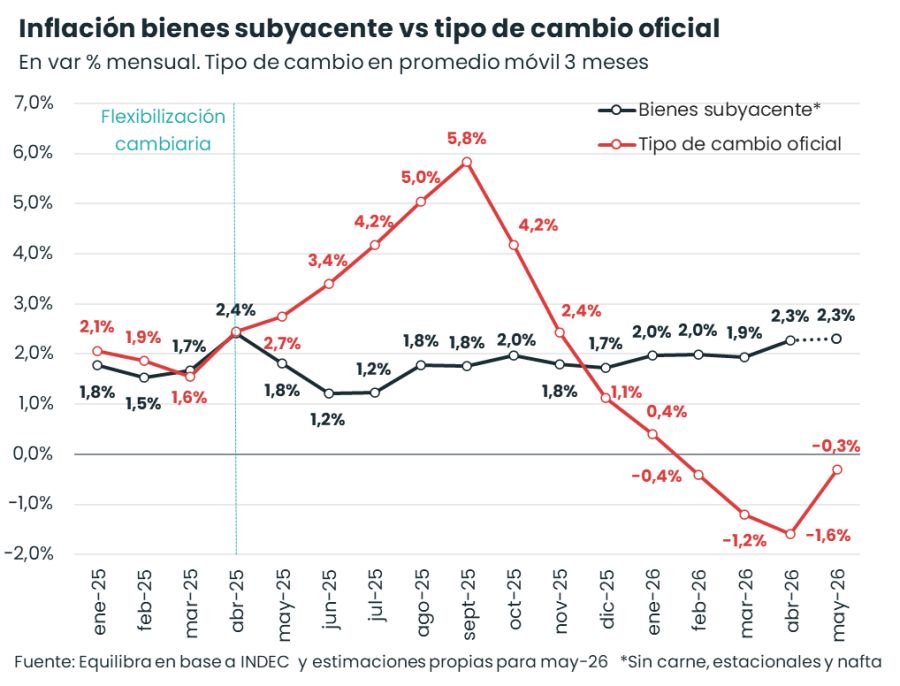
Los economistas, no obstante, advierten que la núcleo —el índice resultante luego de sacar estacionales y regulados— sigue en el orden del 2,3%. El analista Gonzalo Carrera, de Equilibra, hizo además un apunte sobre la “inflación subyacente” (sin carnes, naftas o ropa) y aseguró: “La subyacente se aceleró a 2,5%, según nuestros relevamientos. Parece estar pasando algo en los precios de los bienes (quitando rubros volátiles) que, pese a la estabilidad del dólar, siguen corriendo arriba del 2% mensual, cuando el año pasado fueron hasta oct-25 por debajo. ¿Precios internacionales? ¿Efectos de 2da ronda de la suba de nafta? Lucen ser las principales hipótesis”.
El fantasma del 28D y el debate sobre la autonomía del BCRA
La meta de inflación suele ser importante para el conjunto del programa que exige la entidad que conduce Kristalina Georgieva, pero no determina si gira o no los desembolsos comprometidos. Sin embargo, en el último Staff Report (la hoja de ruta técnica que se arma con la revisión del acuerdo) surgió un debate sobre el camino del avance de los precios que parecía haber sido enterrado con el 28D del 2017.
El organismo internacional le sugirió a Caputo y su equipo que vuelvan a aplicar un esquema de “metas de inflación”, tal como el que se llevó adelante en la primera etapa del Gobierno de Mauricio Macri. “En materia de política monetaria, el staff destacó las ventajas de la fijación de objetivos de inflación frente a la de objetivos monetarios”, comentó el equipo económico sobre su debate con el Fondo sobre el tema.
“Sin embargo, nuestras autoridades adoptan una postura pragmática y no consideran que la fijación de objetivos de inflación sea viable a corto o mediano plazo”, respondieron los funcionarios argentinos y argumentaron: “Establecer las condiciones para que la tasa de política monetaria pueda ser un instrumento eficaz llevará tiempo, especialmente considerando el legado de la mala gestión de políticas pasadas y un sistema financiero poco sólido. Por lo tanto, la autoridad monetaria procederá de manera gradual y bien planificada, reconstruyendo la credibilidad y la solidez institucional paso a paso”.
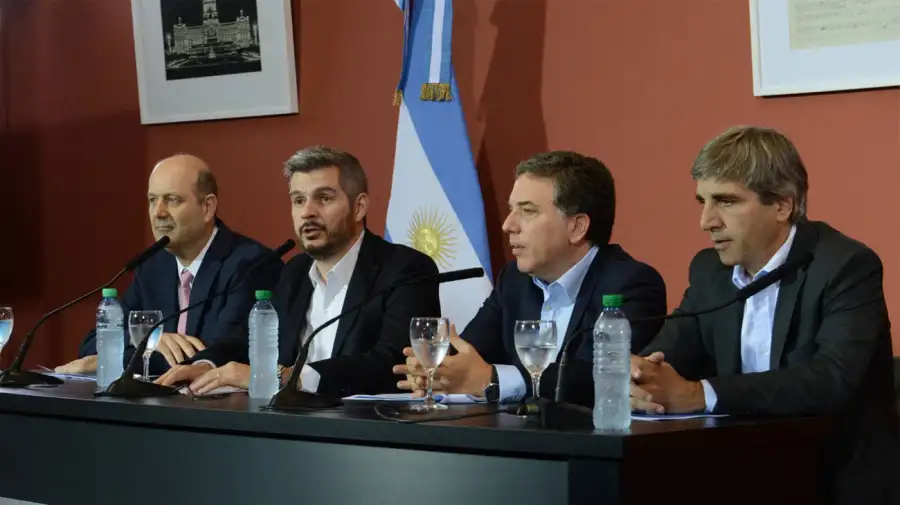
Fue el actual ministro de Desregulación, Federico Sturzenegger, el que aplicó los primeros dos años del mandato 2016-2017 metas de inflación desde su rol de presidente del Banco Central. El sistema no funcionó porque la tasa de interés no logró controlar la suba de precios y la credibilidad estaba puesta en duda. El 28 de diciembre de 2017 se anunció que la meta para 2018 no sería del 8% al 12% sino del 15% y que para 2019 la pauta inflacionaria no sería del 5% sino del 10%. Así, el objetivo de llegar a un dígito se movía de 2019 a 2020.
El episodio es recordado como la muestra más clara de la inexistencia de la independencia del Central, ya que ese anuncio fue realizado por Marcos Peña, exjefe de Gabinete, junto al resto de los funcionarios. Ahora, el debate de la autonomía de la autoridad monetaria revivió. El FMI le dedicó un apartado al tema y planteó que de esa manera la institución se alinearía con los estándares mundiales. "Dichas reformas deberían reforzar las salvaguardias institucionales que protegen la independencia de sus políticas, aclarar los objetivos del Banco Central y mejorar la rendición de cuentas y la transparencia".
Según el FMI esta medida disminuye la exposición de la entidad frente a la injerencia del sector público (es decir, asistir el desequilibrio fiscal) y fortalece la confianza en sus decisiones. Sobre eso respondió el presidente del Banco Central, Santiago Bausili, en una conferencia de prensa reciente cuando afirmó que que la autonomía de la institución ya es un hecho, dado que se ha dejado de emitir dinero para sostener al Gobierno. "La independencia del Banco Central al final importa en una situación extrema: el Tesoro enfrenta una necesidad de financiamiento que no puede afrontar al mercado. Acá, por suerte, el Tesoro no tiene necesidades de financiamiento del Banco Central". En otras palabras, respondió que depende de la política.
Fuente: Perfil
Te puede interesar
Lo más visto